Tyrimas Reguliuotojai v2 6 šaltinių
Pirmasis būstas po 2026-08-01: įnašas trečdaliu mažesnis, pajamų riba apie 4 % didesnė
Parengta naudojant dirbtinį intelektą. Turinį prižiūri ir už jį atsako redaktorius Redas Klerauskas.
Nuo 2026-08-01 pirmojo būsto įnašas Vilniuje 33 % mažesnis, bet dėl 6 % palūkanų testo prie 4,16 proc. rinkos normos (2026 m. rugpjūtis) pajamų riba ~4 % didesnė.
Lietuvos bankas 2025 m. spalio 24 d. patvirtino atnaujintus Atsakingo skolinimo nuostatus, kurie įsigaliojo 2026 m. rugpjūčio 1 d. Pirmojo būsto pirkėjui minimalus pradinis įnašas sumažėjo nuo 15 iki 10 % būsto vertės – trečdaliu mažesnė piniginė kliūtis pirkti pirmąjį būstą.
Kartu pasikeitė mokumo testas. Vietoj dviejų LB sąlygų liko viena – paskolos įmoka neviršija 50 % pajamų, kai skaičiuojama su ne mažesne kaip 6 % palūkanų norma (anksčiau – 5 % testas ir 40 % riba prie sutartinės normos). Šis tyrimas, atnaujintas pagal naujausią LB palūkanų statistiką, rodo, kad prie 2026 m. rugpjūčio rinkos normos (4,16 proc.) pirkėjui su minimaliu įnašu tai padidina minimalių pajamų reikalavimą maždaug 4 %.
Praktiškai: vidutiniam 2 kambarių butui Vilniuje (~165 000 EUR) reikalingas pradinis įnašas sumažėjo nuo ~24 750 EUR iki 16 500 EUR (8 250 EUR mažiau), tačiau preliminarios mažiausios mėnesinės neto pajamos su minimaliu įnašu pakilo nuo ~1 706 EUR iki ~1 781 EUR.
Atnaujinta 2026-10-20 (v2). Pirmoji versija (2026-05-25) parengta prieš taisyklių įsigaliojimą ir skaičiuota prie 3,79 proc. normos (2026 m. kovo LB duomenys; v1 jie klaidingai pažymėti kaip balandžio). Nuo to laiko norma kilo, todėl skaičiavimai atnaujinti prie 2026 m. rugpjūčio 4,16 proc. normos, o teiginys, kad ECB tęsia palūkanų mažinimą, pataisytas – 2026 m. ECB palūkanas didino. Žr. pataisymų žurnalą.
Kas pasikeitė LB nuostatuose
Iki 2026-08-01 pirmojo būsto pirkėjui galiojo trys ribos, kurios visos turėjo būti tenkinamos: (a) pradinis įnašas ≥ 15 % būsto vertės, (b) skolos aptarnavimas neviršija 40 % pajamų prie sutartinės palūkanų normos (DSTI ≤ 40 %), (c) skolos aptarnavimas neviršija 50 % pajamų prie 5 % palūkanų testavimo (DSTI@5% ≤ 50 %).
Nuo 2026-08-01 liko dvi ribos: (a) pradinis įnašas ≥ 10 % būsto vertės, (b) skolos aptarnavimas neviršija 50 % pajamų prie ne mažesnės kaip 6 % palūkanų normos. Dvigubas testavimas panaikintas – liko vienas, bet griežtesnis palūkanų testas. Mažesnis įnašas taikomas sudarant pirmąją būsto kredito sutartį, kai nei kredito gavėjas, nei bendraskolis neturi ir per pastaruosius 5 metus neturėjo nekilnojamojo turto.
Antrajam ir paskesniam būstui reikalavimai sugriežtinti: minimalus pradinis įnašas išlieka 30 %, o išimtis iki 15 % taikoma tik grąžinus daugiau nei pusę kiekvienos turimos būsto paskolos sumos. Lietuvos banko teigimu, tai sumažins rizikingesnių paskolų skaičių.
Trys konkretūs scenarijai
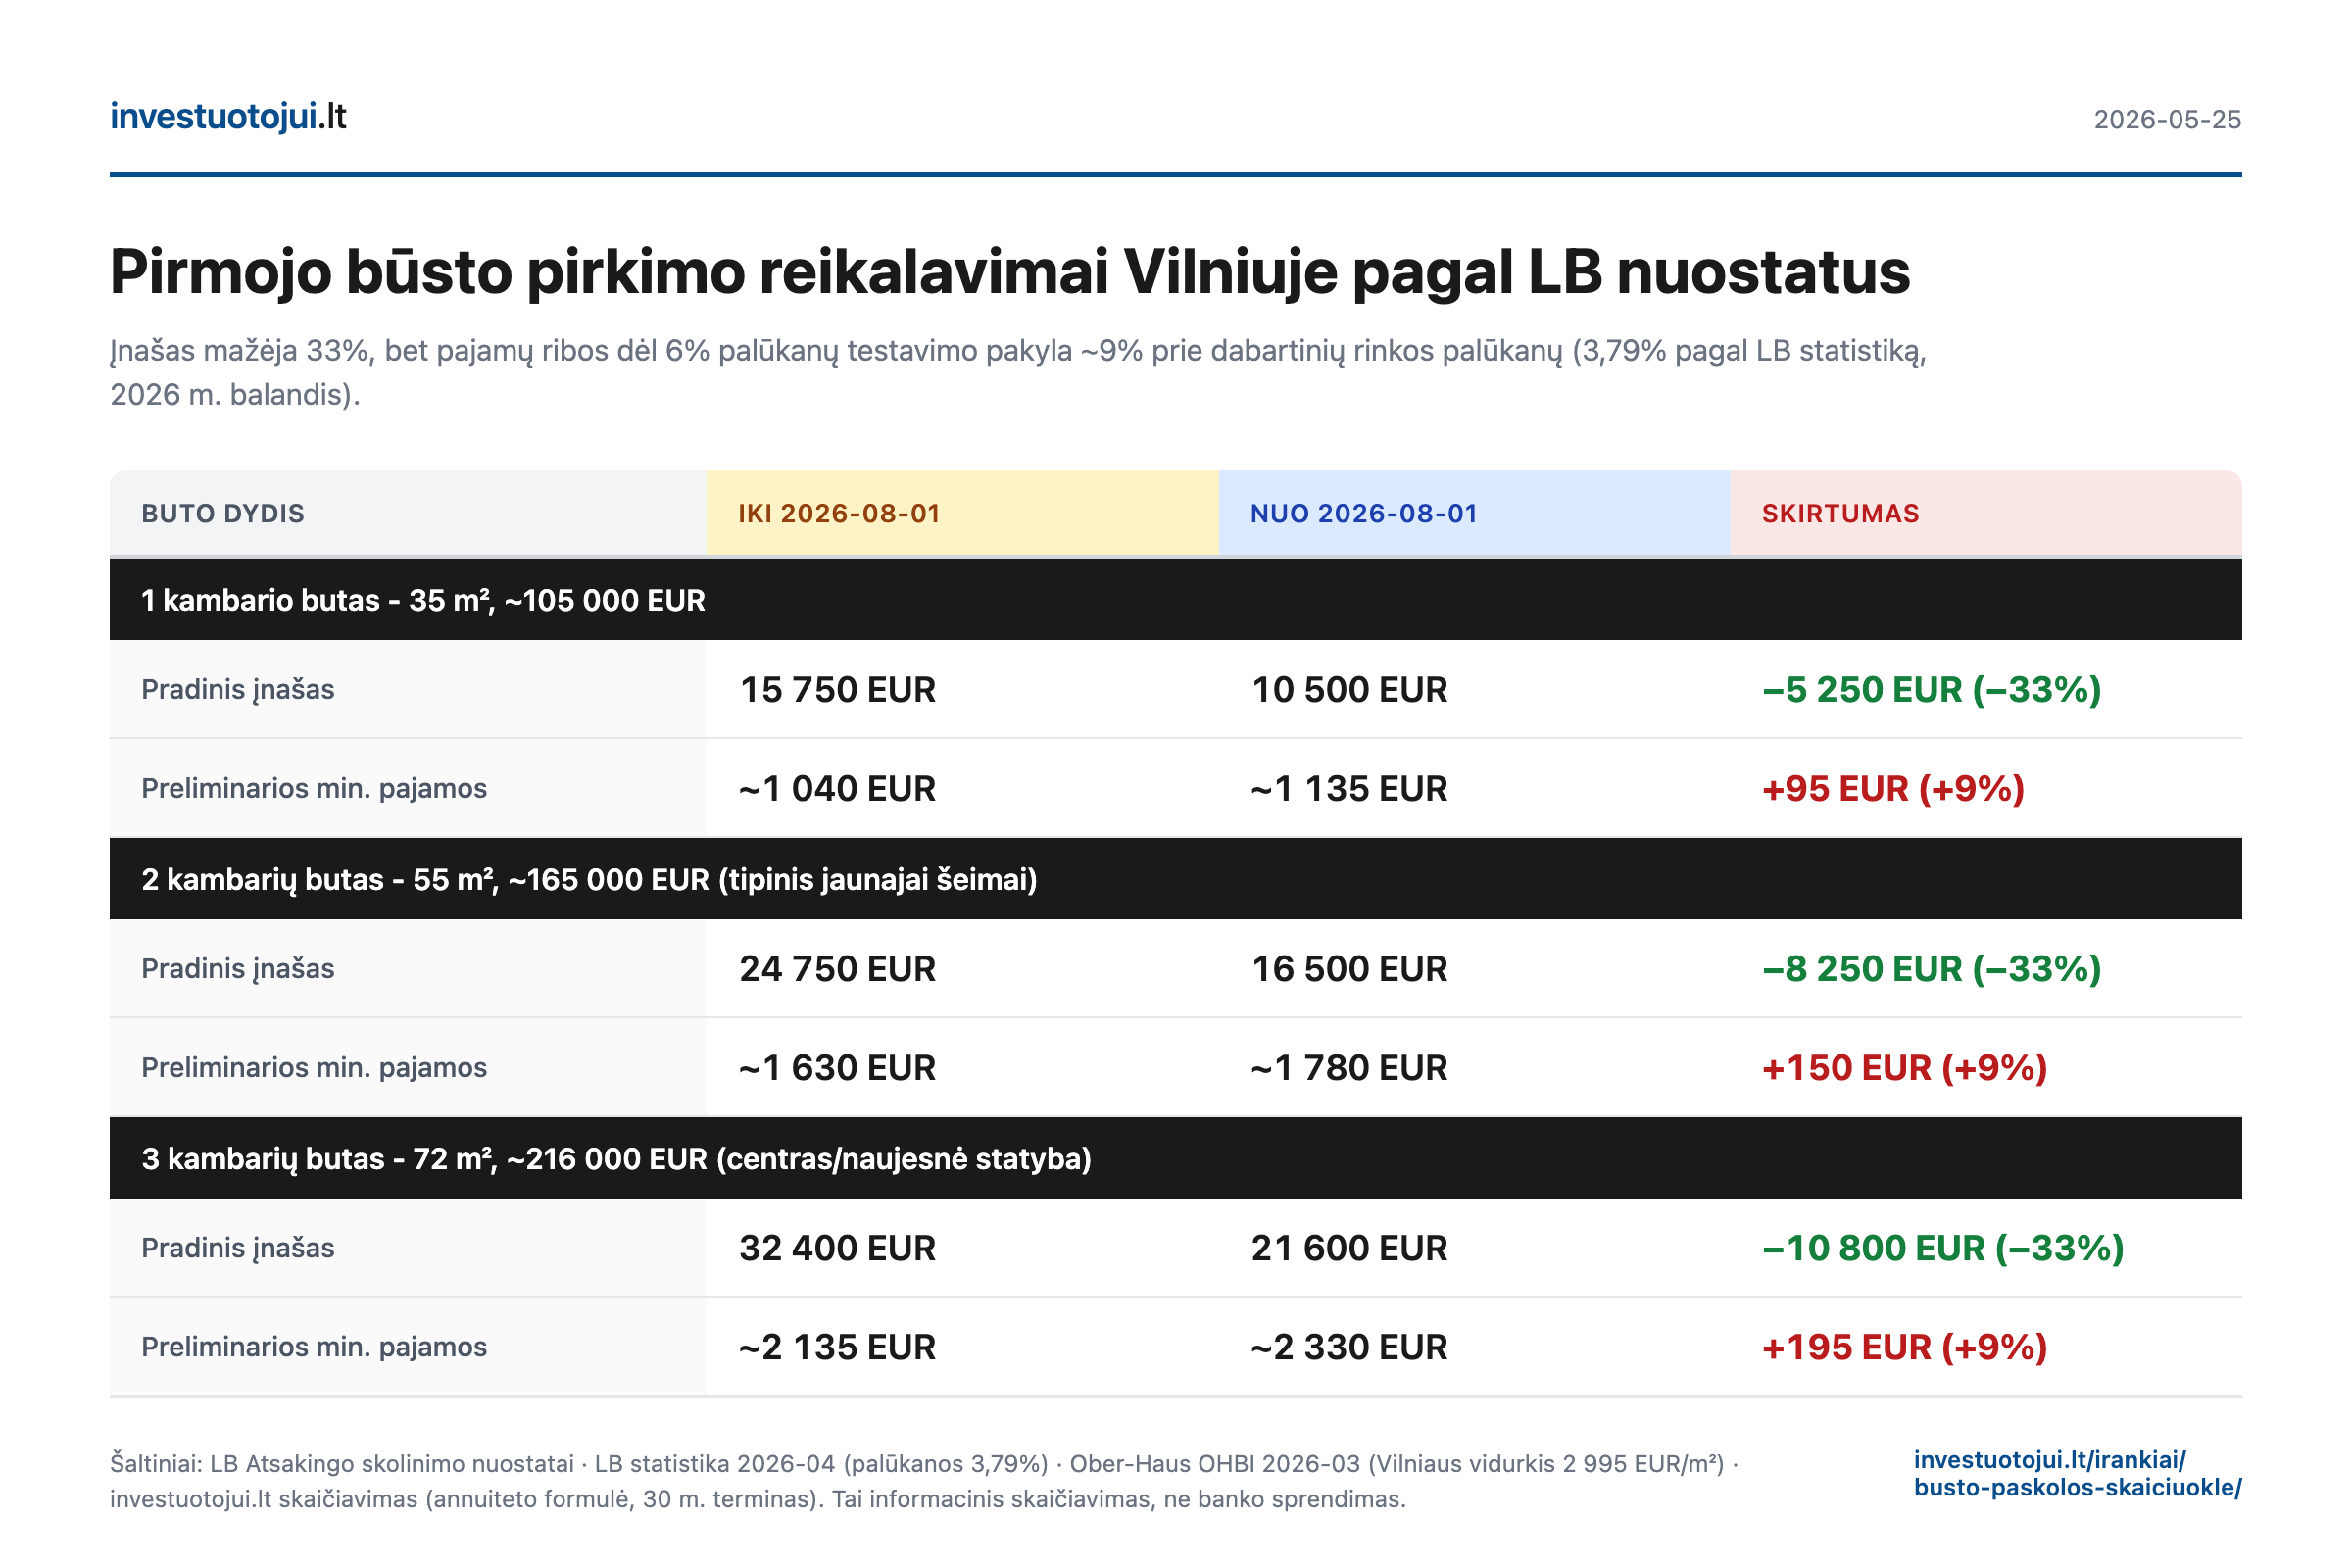
Visi skaičiavimai daromi su 30 metų paskolos terminu, minimaliais pradiniais įnašais ir 4,16 proc. metine palūkanų norma (LB statistika: naujų būsto paskolų namų ūkiams vidurkis 2026 m. rugpjūtį, lentelė atnaujinta 2026-09-25). Vidutinė buto kaina Vilniuje – Ober-Haus OHBI 2026 m. kovo duomenys.
| Buto dydis ir kaina | Įnašas iki 08-01 (15 %) | Įnašas nuo 08-01 (10 %) | Pajamos iki 08-01 | Pajamos nuo 08-01 | Skirtumas |
|---|---|---|---|---|---|
| 1 kambarys, 35 m², ~105 000 EUR | 15 750 EUR | 10 500 EUR | ~1 086 EUR | ~1 133 EUR | įnašas −5 250 (−33 %); pajamos +47 (+4 %) |
| 2 kambariai, 55 m², ~165 000 EUR | 24 750 EUR | 16 500 EUR | ~1 706 EUR | ~1 781 EUR | įnašas −8 250 (−33 %); pajamos +74 (+4 %) |
| 3 kambariai, 72 m², ~216 000 EUR | 32 400 EUR | 21 600 EUR | ~2 234 EUR | ~2 331 EUR | įnašas −10 800 (−33 %); pajamos +97 (+4 %) |
Bendra išvada visiems trims scenarijams: pradinio įnašo nauda reali ir tolygi (−33 %), o pajamų reikalavimas su minimaliu įnašu prie dabartinės normos pakilęs maždaug 4 %. Pirmojoje versijoje, prie 3,79 proc. normos, šis skirtumas siekė apie 9 % (2 kambarių butui – 1 632 ir 1 781 EUR).
Kodėl pajamų ribos pakyla, nors taisyklės atrodo lengvesnės
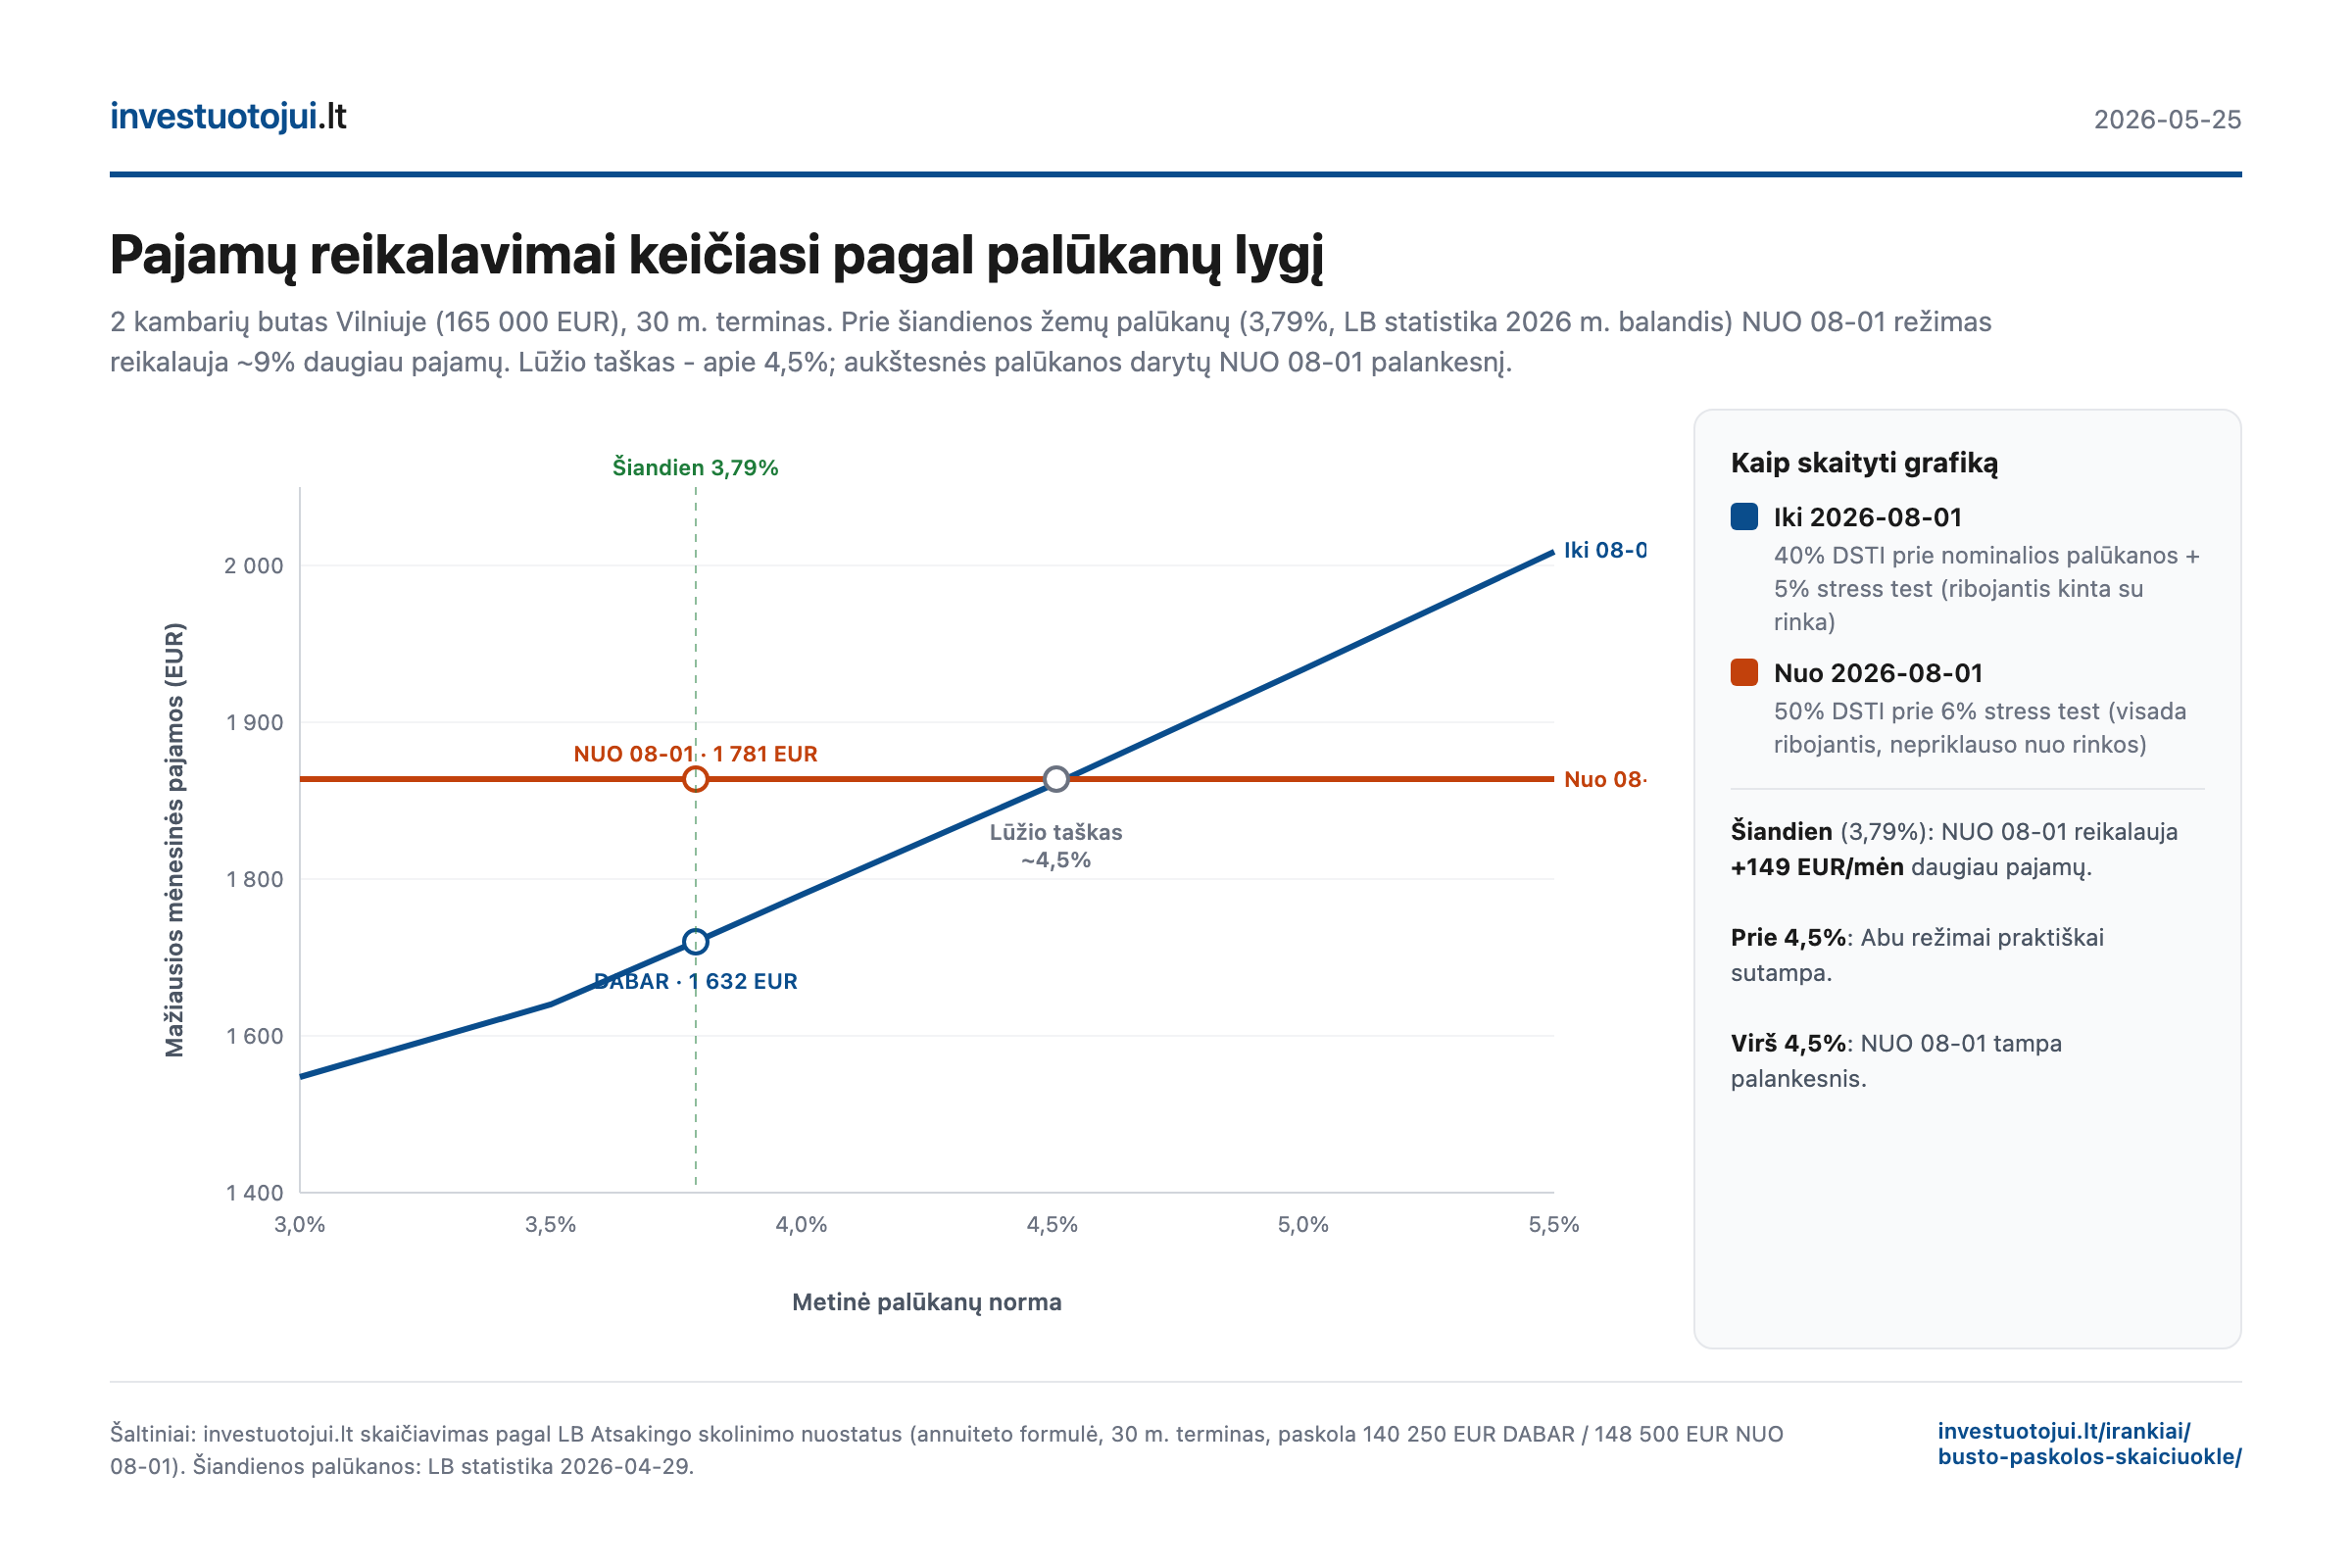
Tai dėl ribojančio LB testo. Iki 2026-08-01 galiojusi tvarka taikė du testus, ir kai sutartinė norma viršijo maždaug 3,1 proc., ribojantis buvo 40 % prie sutartinės palūkanų normos. Dabar lieka vienas testas – 50 % riba prie 6 % normos. Ši sąlyga nepriklauso nuo rinkos palūkanų, todėl kol rinkos norma žema, ji yra griežtesnė nei senoji 40 % riba prie sutartinės normos.
Lūžio taškas su minimaliais įnašais yra apie 4,5 % nominalios palūkanos (30 m. terminas): prie šios normos abu režimai duoda praktiškai vienodą rezultatą, o virš jos nauja tvarka tampa palankesnė. Jei pirkėjas turi daugiau nei 15 % santaupų ir paskolos suma abiem atvejais ta pati, lūžio taškas – apie 4,0 %, todėl prie dabartinės normos jam nauja tvarka jau šiek tiek palankesnė.
Rinka per pastaruosius mėnesius judėjo lūžio taško link. Naujų būsto paskolų vidutinė norma nuo 2026 m. kovo kilo kas mėnesį – nuo 3,79 iki 4,16 proc. rugpjūtį (LB, ECB MIR). ECB 2026 m. palūkanas didino du kartus: indėlių galimybės norma nuo birželio 17 d. – 2,25 proc., nuo rugsėjo 16 d. – 2,50 proc. (sprendimas priimtas rugsėjo 10 d., ECB). 6 mėn. EURIBOR mėnesio vidurkis rugsėjį siekė 2,922 proc. (ECB).
Ką tai reiškia pirkėjui
Jei trūksta tik pradinio įnašo, o pajamos pakankamos: naujos taisyklės leidžia pirkti su 10 % įnašu, tačiau pajamos turi atlaikyti 6 % palūkanų testą. Mažesnis įnašas reiškia ir didesnę paskolą bei įmoką.
Jei trūksta ir įnašo, ir pajamų: mažesnis įnašo reikalavimas problemos neišsprendžia – prie dabartinės normos pajamų riba pirkėjui su minimaliu įnašu yra maždaug 4 % aukštesnė nei pagal ankstesnes taisykles.
Jei santaupų yra daugiau nei 15 %: prie dabartinės normos (virš maždaug 4,0 %) nauja tvarka tokiam pirkėjui šiek tiek palankesnė nei ankstesnė, nes paskolos suma nepriklauso nuo minimalaus įnašo.
Ką dar reikia įvertinti prieš priimant sprendimą
LB Atsakingo skolinimo nuostatai vertina formalią kreditavimo galimybę. Realus sprendimas pirkti būstą priklauso nuo daugiau veiksnių, kurių LB taisyklės nereguliuoja: kredito istorijos ir mokėjimų drausmės, išlaikytinių skaičiaus, pajamų rūšies (samdomas darbas, individuali veikla, projektinė veikla), darbo stažo, esamų finansinių įsipareigojimų (vartojimo paskolų, kortelių, lizingų), banko vertintojo nustatytos buto vertės.
Be paskolos įmokos, į kasdienį biudžetą reikia įtraukti komunalinius mokesčius (~150-300 EUR/mėn priklausomai nuo buto dydžio), būsto draudimą (~10-30 EUR/mėn), bendrijos mokesčius, remontą ir priežiūrą (vidutiniškai 1-2 % buto vertės per metus). Finansinio saugumo požiūriu rekomenduojama, kad paskolos įmoka neviršytų 30-35 % neto pajamų – žemiau LB leidžiamos 50 % ribos.
Šaltiniai
- Lietuvos bankas – Atnaujinti Atsakingojo skolinimo nuostatai (2025-10-24)
- Lietuvos bankas – Pagrindiniai Atsakingo skolinimo nuostatai (DUK)
- Lietuvos bankas – Naujų paskolų susitarimų palūkanų statistika (atnaujinta 2026-09-25: 2026 m. kovą 3,79 proc., rugpjūtį 4,16 proc.)
- ECB – pinigų finansinių institucijų palūkanų statistika (MIR), Lietuva
- ECB – pagrindinės palūkanų normos (indėlių galimybės norma 2,50 proc. nuo 2026-09-16)
- ECB – finansų rinkų duomenys: EURIBOR mėnesio vidurkiai (6 mėn., 2026 m. rugsėjis: 2,922 proc.)
- Ober-Haus NT rinkos apžvalgos (2026 m. kovas: Vilniaus butų vidurkis 2 995 EUR/m², +11,7 % per metus)