Tyrimas Asmeniniai finansai v2 3 šaltinių
Keturi iš dešimties Lietuvos gyventojų negalėtų savo lėšomis padengti nenumatytų išlaidų – ketvirtas prasčiausias rezultatas ES
Parengta naudojant dirbtinį intelektą. Turinį prižiūri ir už jį atsako redaktorius Redas Klerauskas.
41,1 proc. Lietuvos gyventojų negalėtų savo lėšomis padengti būtinos nenumatytos išlaidos. Tai ketvirtas prasčiausias 2025 m. rezultatas ES.
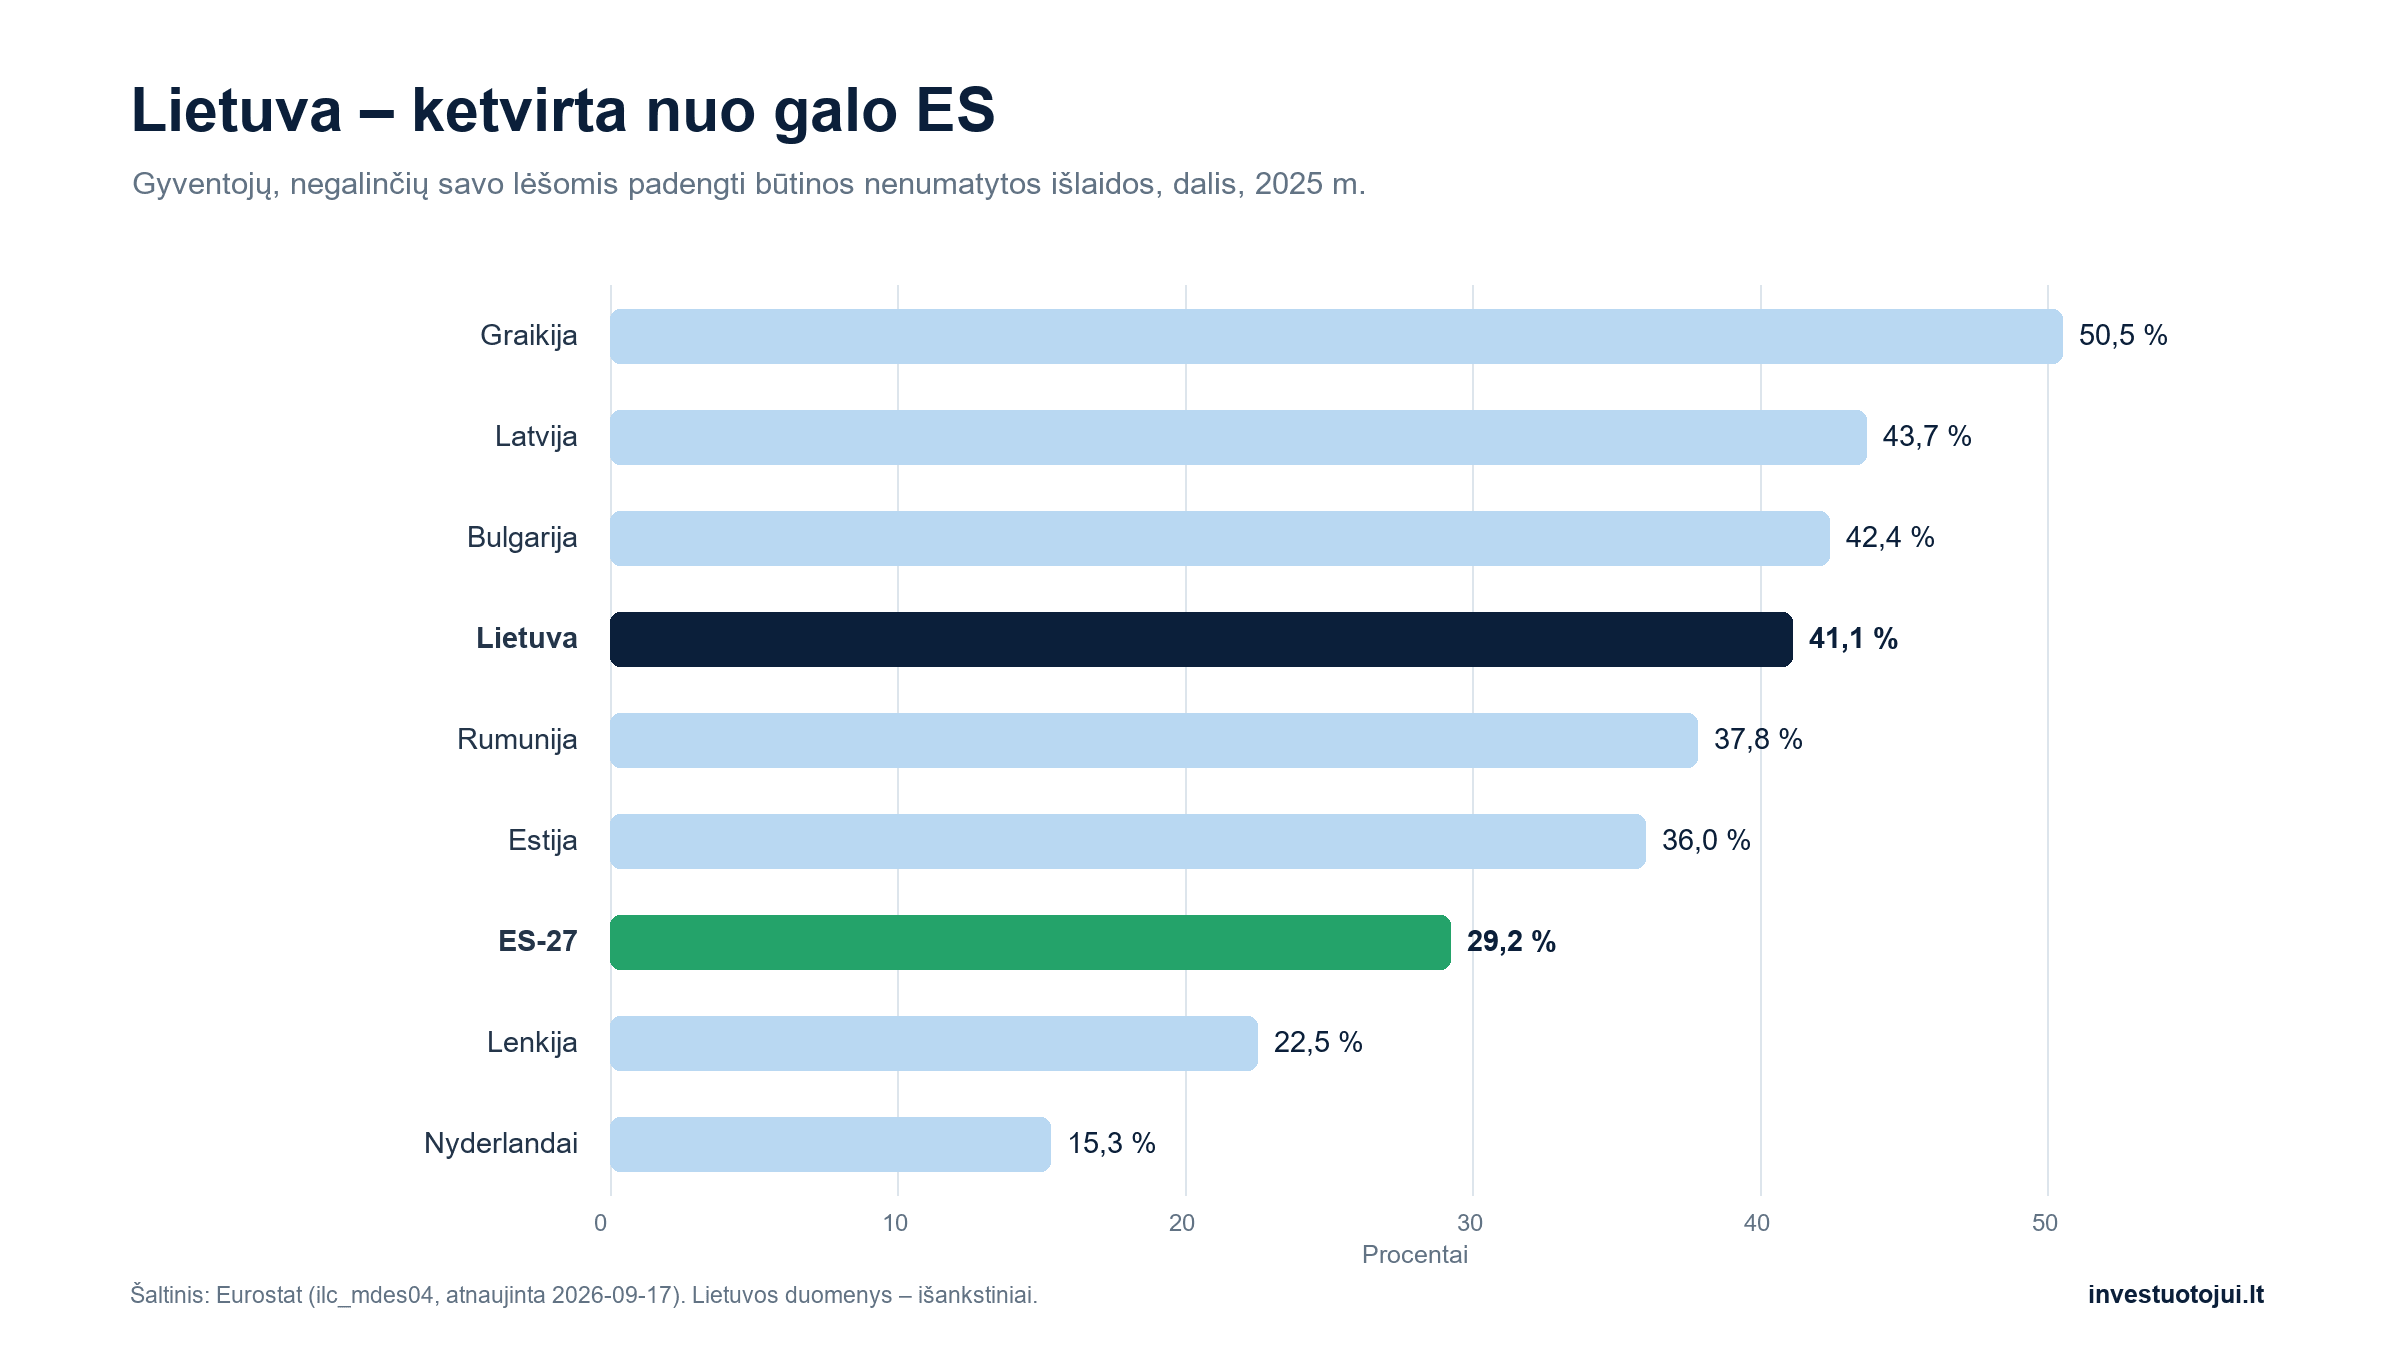
Keturi iš dešimties Lietuvos gyventojų negalėtų savo lėšomis padengti būtinos nenumatytos išlaidos. 2025 m. tokių žmonių buvo 41,1 proc. – 11,9 procentinio punkto daugiau nei vidutiniškai Europos Sąjungoje. Eurostat 2025 m. duomenų investuotojui.lt analizė rodo, kad pagal šį finansinio atsparumo rodiklį Lietuva yra ketvirta nuo ES lentelės galo.
Ketvirta nuo galo Europos Sąjungoje
Prasčiau už Lietuvą atrodo tik Graikija, kur savo lėšomis nenumatytų išlaidų nepadengtų 50,5 proc. gyventojų, Latvija (43,7 proc.) ir Bulgarija (42,4 proc.). Estijoje tokių gyventojų yra 36,0 proc., Lenkijoje – 22,5 proc., o geriausias rodiklis fiksuotas Nyderlanduose – 15,3 proc.
Lietuvos ir ES vidurkio skirtumas siekia 11,9 procentinio punkto. Kitaip tariant, šio rodiklio reikšmė Lietuvoje yra maždaug 41 proc. didesnė nei ES vidurkis. Palyginti su Nyderlandais, Lietuvos rodiklis yra 2,7 karto didesnis.
Pažanga nuo 2015 m. sustojo
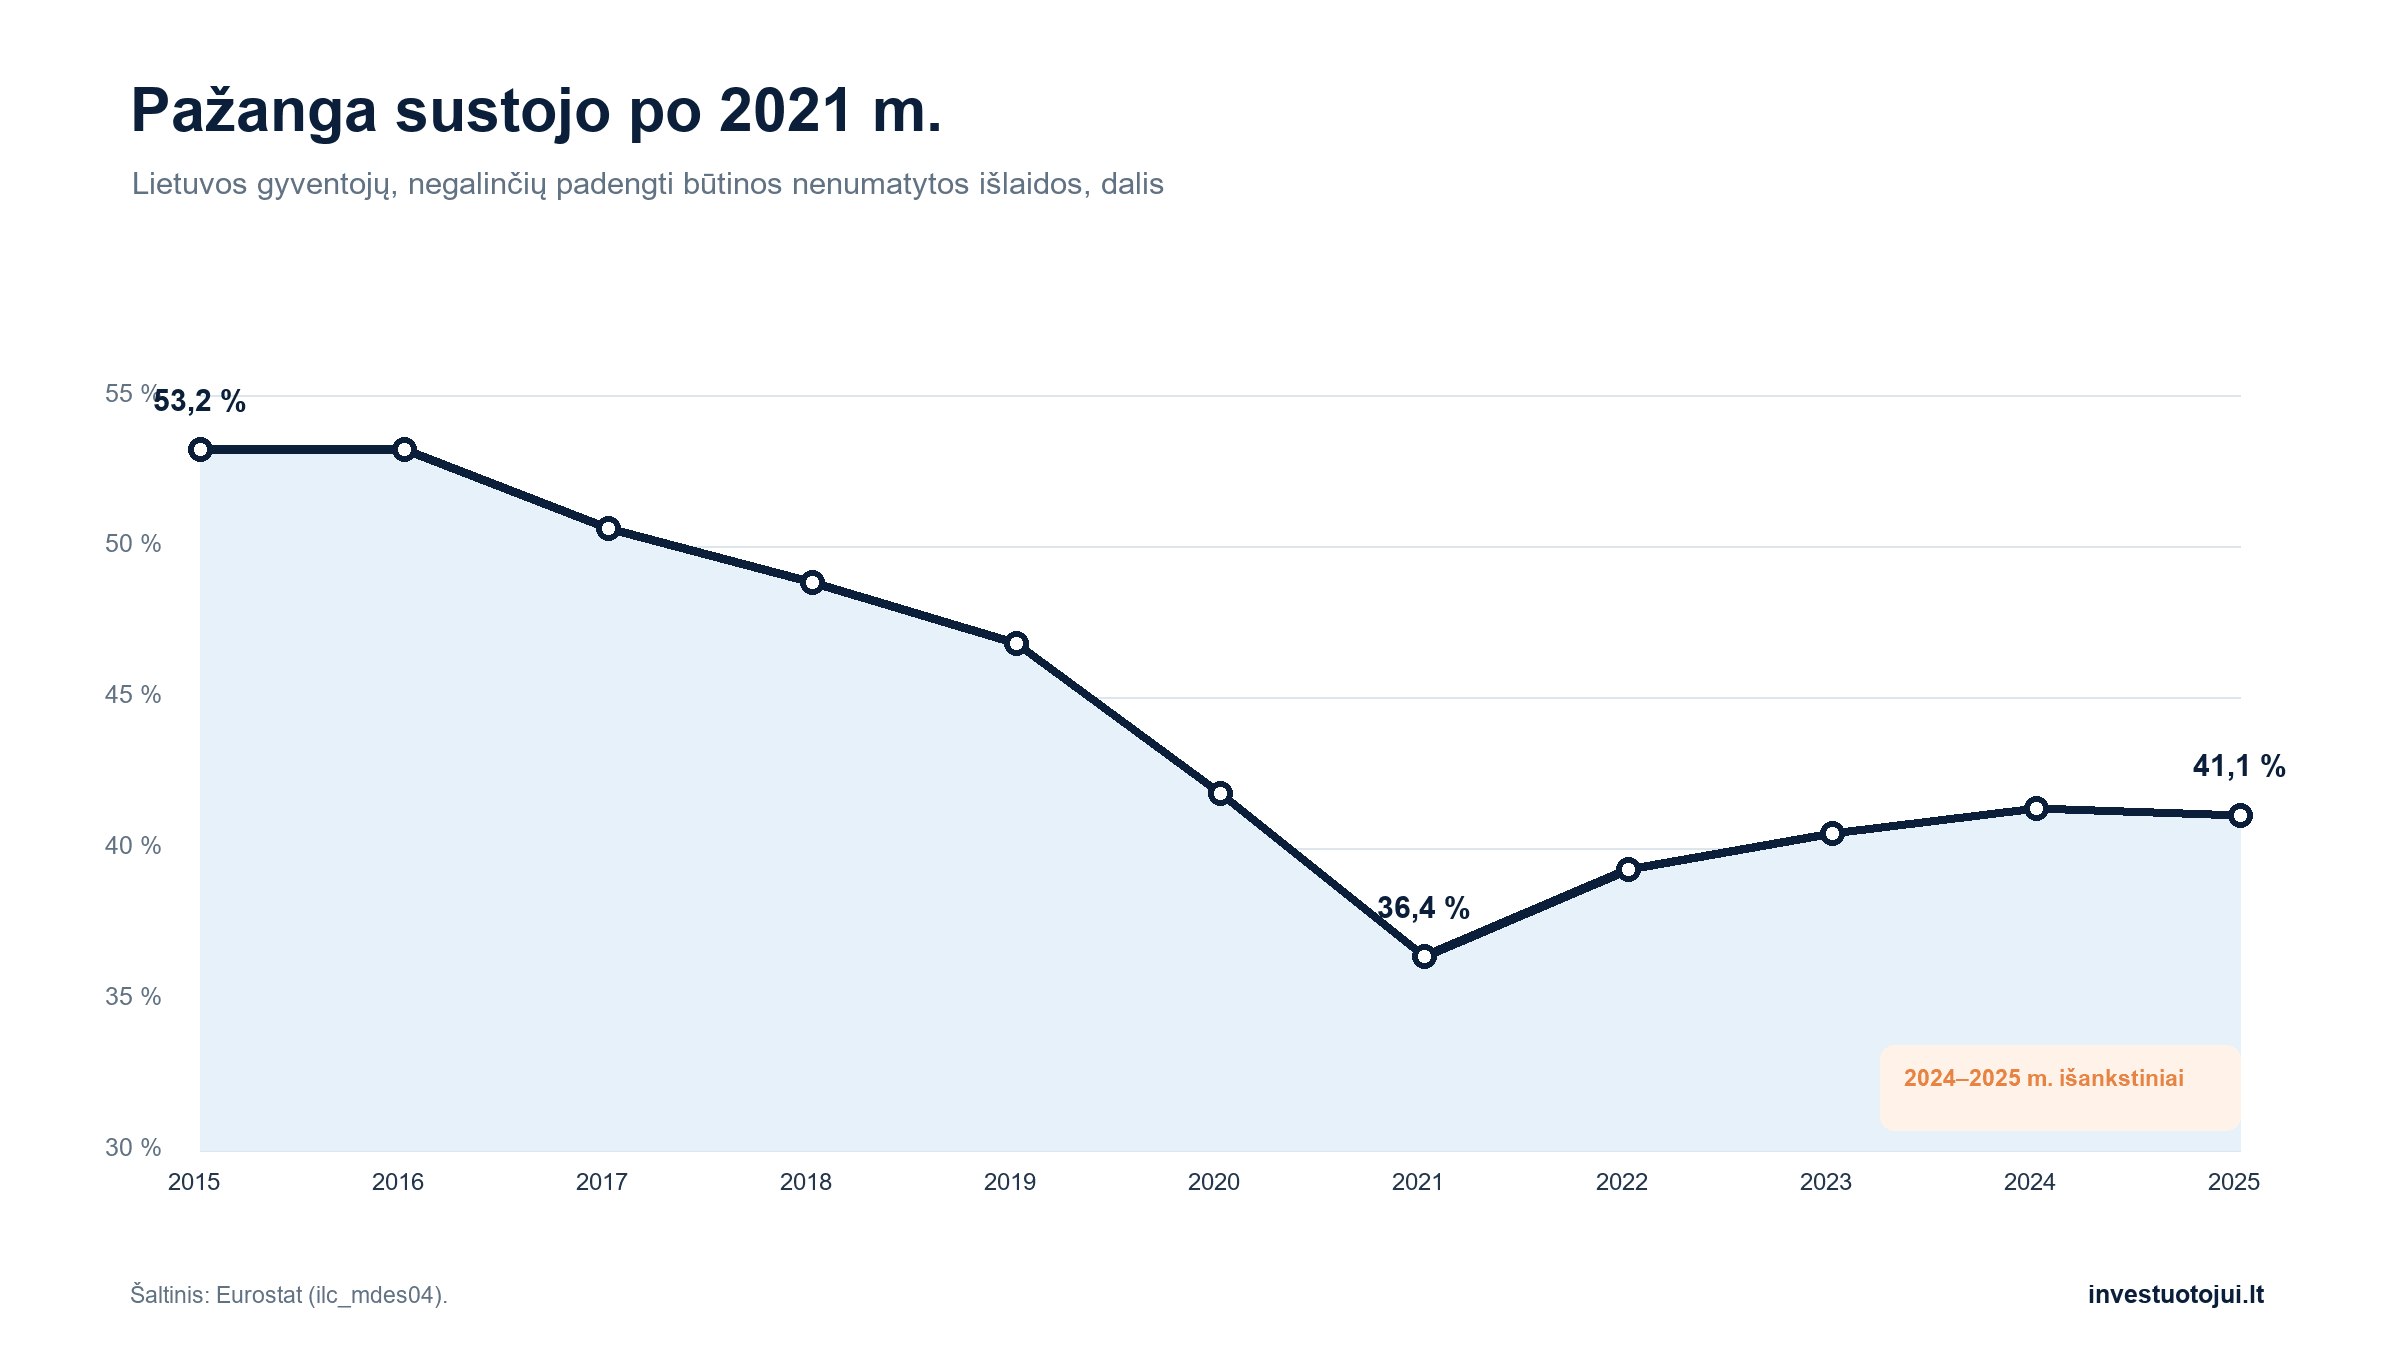
Ilguoju laikotarpiu Lietuva padarė ryškią pažangą. 2015 m. nenumatytos išlaidos savo lėšomis nebūtų galėję padengti 53,2 proc. gyventojų, o 2021 m. ši dalis buvo sumažėjusi iki 36,4 proc. Tačiau nuo tada kryptis pasikeitė: 2022 m. rodiklis pakilo iki 39,3 proc., 2023 m. – iki 40,5 proc., o 2024–2025 m. laikėsi ties 41 proc. riba.
2025 m. rodiklis, palyginti su 2024 m., sumažėjo tik 0,2 punkto – nuo 41,3 iki 41,1 proc. Toks skirtumas per mažas kalbėti apie aiškų pagerėjimą, ypač kai abiejų metų Lietuvos duomenys dar pažymėti kaip išankstiniai.
Problema nesibaigia ties skurdo rizikos riba
Didžiausias pažeidžiamumas matomas tarp gyventojų, kurių pajamos yra žemiau skurdo rizikos ribos: 69,4 proc. šios grupės žmonių negalėtų savo lėšomis padengti būtinos nenumatytos išlaidos. Tačiau net ir tarp esančių virš šios ribos tokių žmonių yra beveik trečdalis – 32,8 proc.
| Gyventojų grupė | Gyventojų dalis |
|---|---|
| Žemiau skurdo rizikos ribos | 69,4 % |
| Visi gyventojai | 41,1 % |
| Virš skurdo rizikos ribos | 32,8 % |
Tai svarbi skirtis: rodiklis matuoja ne vien skurdą. Jis parodo, ar namų ūkis turi pakankamai lengvai pasiekiamų pinigų, kad būtiną išlaidą apmokėtų be kitų žmonių pagalbos, paskolos, pirkimo išsimokėtinai ar dar didesnio sąskaitos pereikvojimo.
Pažeidžiamiausi – vieni gyvenantys senjorai
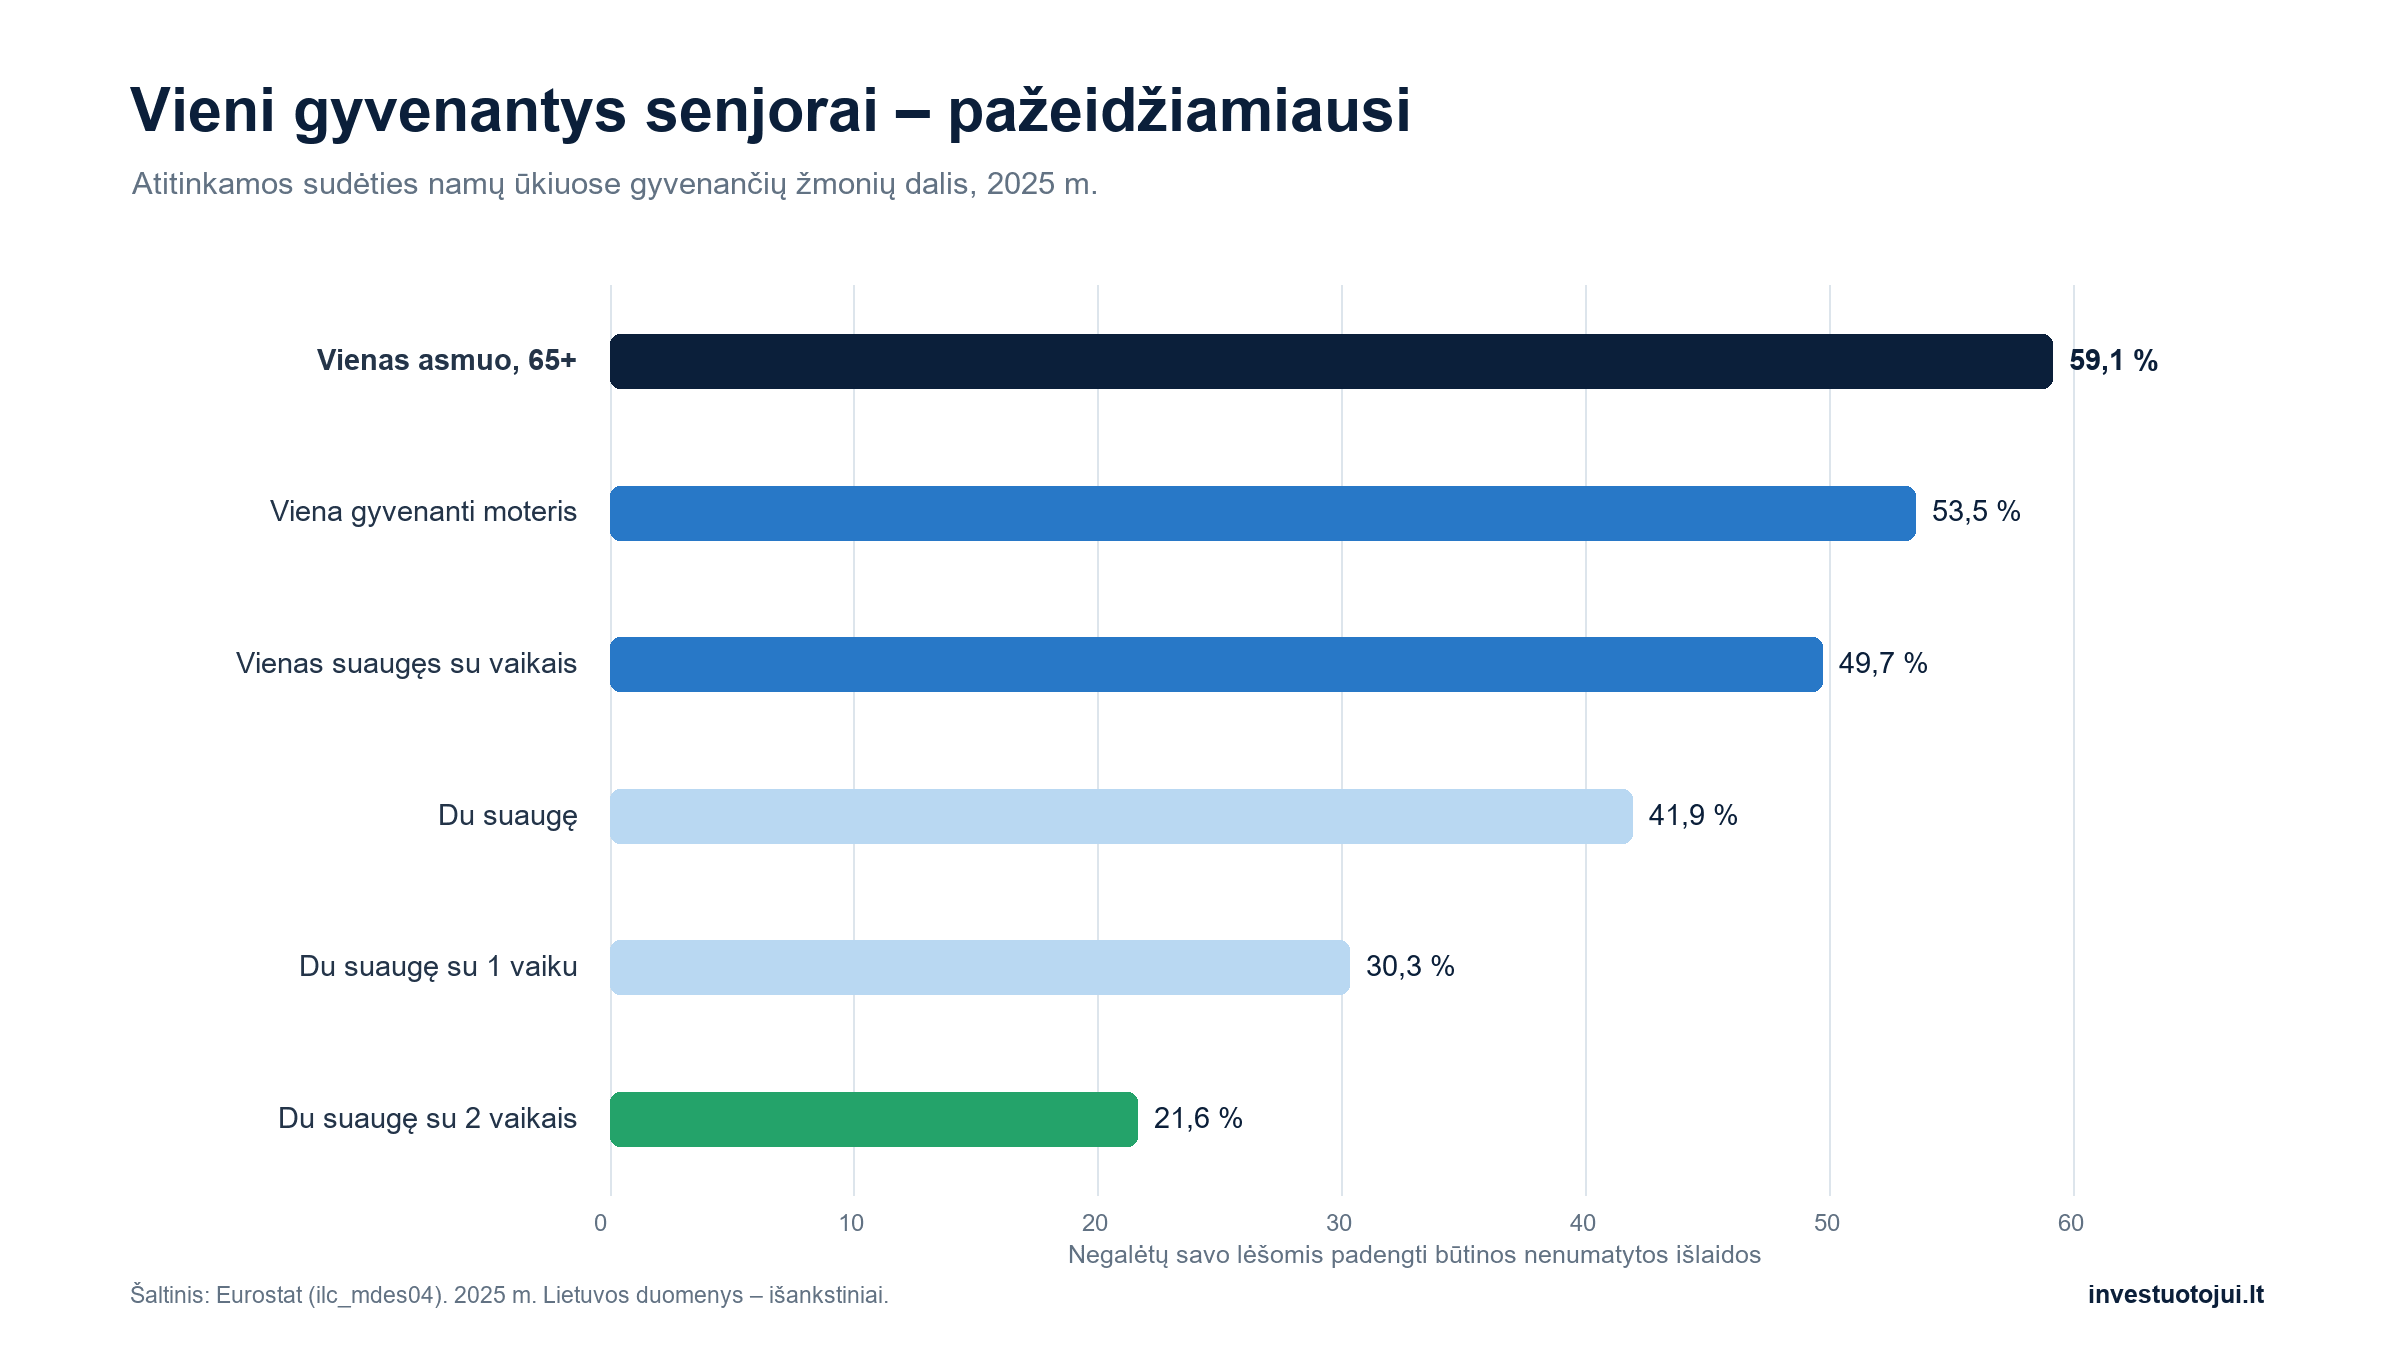
Tarp palygintų namų ūkių grupių didžiausia rizika tenka vieniems gyvenantiems 65 metų ir vyresniems žmonėms – nenumatytų išlaidų savo lėšomis nepadengtų 59,1 proc. Vienų gyvenančių moterų rodiklis siekia 53,5 proc., vieno suaugusiojo su išlaikomais vaikais – 49,7 proc.
Mažiausias rodiklis užfiksuotas dviejų suaugusiųjų su dviem išlaikomais vaikais namų ūkiuose – 21,6 proc. Dviejų suaugusiųjų su vienu vaiku namų ūkiuose jis siekia 30,3 proc., o dviejų suaugusiųjų namų ūkiuose – 41,9 proc.
Šie skirtumai rodo skirtingą palygintų grupių finansinį atsparumą, tačiau neįrodo, kas juos lemia. Namų ūkių grupės skiriasi amžiumi, pajamomis ir kitomis aplinkybėmis, todėl vien iš šios lentelės negalima nustatyti pajamų ar išlaidų dalijimosi poveikio.
Ką iš tiesų reiškia „nenumatyta išlaida“
Eurostat rodiklis grindžiamas ES pajamų ir gyvenimo sąlygų tyrimo klausimu. Namų ūkio klausiama, ar jis galėtų iš savo išteklių padengti būtiną nenumatytą išlaidą. Pagal metodiką negalima remtis kitų žmonių finansine pagalba, nauja paskola, pirkimu išsimokėtinai ar didesniu sąskaitos pereikvojimu.
Kiekvienai valstybei nustatoma skirtinga suma. Ji susiejama su nacionaline skurdo rizikos riba vienam asmeniui ir klausimyne gali būti suapvalinta. Todėl šis rodiklis leidžia palyginti namų ūkių finansinį atsparumą, tačiau nerodo vienodos nominalios išlaidos visose ES šalyse.
Rodiklis yra apklausos duomuo: jis neparodo gyventojų bankų sąskaitų likučių ir nereiškia, kad visi neigiamai atsakę žmonės neturi jokių santaupų. Jis matuoja namų ūkio deklaruojamą galimybę nustatytomis sąlygomis apmokėti vieną būtiną išlaidą.
Ką tai reiškia gyventojui
„Finansinis atsparumas nėra tas pats, kas pajamų dydis. Trečdalis žmonių, gyvenančių virš skurdo rizikos ribos, vis tiek negalėtų savo lėšomis padengti būtinos nenumatytos išlaidos. Tai rodo ne vien pajamų, bet ir lengvai pasiekiamo rezervo problemą“, – sako investuotojui.lt redaktorius Redas Klerauskas.
Rezervo dydis priklauso nuo pajamų stabilumo, būtinųjų išlaidų ir žmonių, kuriuos namų ūkis išlaiko. Pradinis tikslas gali būti viena didesnė būtina išlaida, vėliau – kelių mėnesių būtinųjų išlaidų suma. Rezervui paprastai svarbiau greitas pasiekiamumas ir maža vertės svyravimo rizika nei didžiausia galima grąža.
Kaip pradėti dėlioti rezervą ir tik po to pereiti prie investavimo, aprašyta pradedančiojo plane. Trumpalaikių santaupų palūkanas galima palyginti indėlių palūkanų skaičiuoklėje (jos veikimas paaiškintas metodikos puslapyje).
Metodika
Analizė remiasi Eurostat duomenų rinkiniu „Negalėjimas padengti nenumatytų finansinių išlaidų“ (ilc_mdes04), 2026 m. spalio 1 d. patikrintomis reikšmėmis. ES šalių palyginimui naudoti 2025 m. visų gyventojų duomenys; Lietuvos laiko eilutei – 2015–2025 m.; grupių palyginimui – 2025 m. duomenys pagal skurdo rizikos statusą ir namų ūkio sudėtį. Duomenų patikros data nėra naujų duomenų paskelbimo data: analizuojamas 2025 m. finansinis atsparumas, o ne 2026 m. spalio gyventojų padėtis. Lietuvos 2024 ir 2025 m. reikšmės Eurostat rinkinyje pažymėtos kaip išankstinės. ES vidurkis yra pagal gyventojų skaičių svertinis rodiklis.
Rodiklis apskaičiuojamas kaip privačiuose namų ūkiuose gyvenančių žmonių, kurių namų ūkis teigia negalintis savo lėšomis padengti nustatytos būtinos nenumatytos išlaidos, dalis. Kolektyviniai namų ūkiai ir institucijose gyvenantys žmonės neįtraukiami. Šalių vietos nustatytos surikiavus 27 ES valstybių 2025 m. reikšmes nuo didžiausios iki mažiausios. Santykiniai skirtumai skaičiuoti iš Eurostat paskelbtų reikšmių, rezultatą apvalinant iki vieno skaičiaus po kablelio.
Visi panaudoti duomenys ir skaičiavimai pateikti CSV faile prie šio tyrimo (skiltis „Susiję ištekliai“). Žiniasklaida diagramas ir duomenis gali naudoti nemokamai, nurodžiusi šaltinį (investuotojui.lt).